Domain grund-schule.de kaufen?
Wir ziehen mit dem Projekt
grund-schule.de um.
Sind Sie am Kauf der Domain
grund-schule.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grund-schule.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **

Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
ÉCLAT Visueller 60-minuten-timer – Für Klassenzimmer Oder Schule (schwarz)Versand aus unserem Lager in Schweden! • ZEITMANAGEMENT – Dieser visuelle Timer ist ideal für Einzelpersonen oder kleine Gruppen. Nutzen Sie diesen 60-Minuten-Countdown-Timer, um Ihre Zeit zu strukturieren und Ihre Konzentration zu optimieren. Nach Ablauf der Zeit verschwindet die rote Anzeigescheibe durch Drehen gegen den Uhrzeigersinn. • PRÄZISION: Dank seines Quarzwerks bietet der Timer hohe Genauigkeit. Die Restzeitanzeige ist gut lesbar. • MULTIFUNKTIONAL – Wählen Sie zwischen einem 3- oder 60-Sekunden-Alarm; die Lautstärke ist einstellbar. • GERÄUSCHLOSER BETRIEB – Der geräuscharme Betrieb macht ihn perfekt für Schule, Hausaufgaben, Büro, Besprechungsräume und andere Aktivitäten. Ideal für Menschen mit besonderen Bedürfnissen, Kinder, Eltern, Lehrer, Berufstätige und Studenten. • SICHERHEIT – Mit einer Länge von 8 cm und einem Gewicht von 80 g ist er dank seines schlichten und eleganten Designs einfach zu bedienen. Drehen Sie ihn einfach im Uhrzeigersinn auf die gewünschte Dauer. Lieferumfang: – 60-Minuten-Timer – Bedienungsanleitung – Schraubendreher – 2 AAA-Batterien36,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
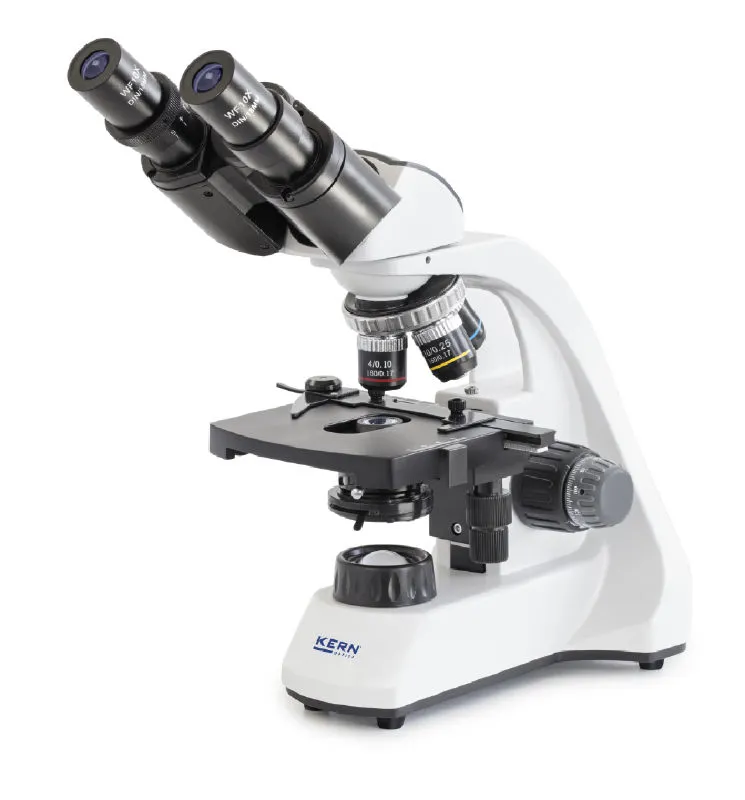
Kern & Sohn GmbH Binokular Mikroskop Kern OBT106 für den Unterricht und Klassenzimmer, 4-fach-Objektivrevolver.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; } .cls-anwendung { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } .cls-tabelle-wrapper { overflow-x: auto; } KERN OBT 106 binokulares Schulmikroskop mit LED-Durchlicht und vier Objektiven Das KERN OBT 106 ist ein binokulares Durchlichtmikroskop für den Biologieunterricht und die Ausbildung. Mit den mitgelieferten 10×-Okularen und den vier Standardobjektiven erreichen Sie 40×, 100× und 400× ohne Immersionsöl . Für die 1.000-fache Vergrößerung verwenden Sie das 100×-Ölimmersionsobjektiv mit Immersionsöl. Das Mikroskop eignet sich für dünne, lichtdurchlässige und kontrastreiche Präparate, etwa Pflanzengewebe oder gefärbte Zellen. Es lässt sich mit dem mitgelieferten Steckernetzteil oder mit drei AA-Batterien betreiben. Die Batterien sind separat zu beschaffen. Wichtige Merkmale Präparat gezielt verschieben. Mit dem mechanischen Kreuztisch lässt sich der Objektträger in zwei Richtungen bewegen. Zum Scharfstellen stehen ein koaxialer Grob- und Feintrieb zur Verfügung. Beleuchtung einstellen. Das LED-Durchlicht ist stufenlos dimmbar. Der höhenverstellbare Abbe-Kondensor verfügt über eine Aperturblende. Einblick anpassen. Der binokulare Tubus ist um 45° geneigt und um 360° drehbar. Pupillenabstand und Dioptrienausgleich sind einstellbar. Technische Daten Merkmal Angabe Optisches System Finite Optik, Hellfeld-Durchlicht Tubus Binokular, 45° geneigt, 360° drehbar Okulare Zwei fixierte WF-10×-Okulare, Sehfeldzahl 18 mm Pupillenabstand 48–75 mm Dioptrienausgleich Einseitig, −5 bis +5 dpt Standardobjektive Achromatisch. 4×/0,10, 10×/0,25, 40×/0,65 gefedert, 100×/1,25 gefedert für Ölimmersion Objektivrevolver Vier Einschraubplätze Gesamtvergrößerung 40×, 100×, 400× und 1.000× mit den mitgelieferten Okularen Kondensor Höhenverstellbarer Abbe-Kondensor mit Aperturblende, numerische Apertur 1,25 Beleuchtung Stufenlos dimmbares 1-W-LED-Durchlicht Objekttisch Mechanischer Kreuztisch, Verfahrweg 52 × 20 mm Fokussierung Koaxialer Grob- und Feintrieb, Feintrieb-Minimum 0,0025 mm Stromversorgung EU-Steckernetzteil oder drei AA-Batterien mit je 1,5 V Abmessungen (B × T × H) 195 × 147 × 325 mm Nettogewicht Ca. 2,8 kg Lieferumfang Mikroskop mit Standardobjektiven und Okularen, EU-Steckernetzteil, Staubschutzhaube und Betriebsanleitung Häufige Fragen zur Ausstattung Was unterscheidet die Objektivvergrößerung von der Gesamtvergrößerung? Die Gesamtvergrößerung ergibt sich aus der Vergrößerung des Objektivs multipliziert mit der Vergrößerung des Okulars. Mit den mitgelieferten 10×-Okularen ergibt das 40×-Objektiv eine 400-fache Gesamtvergrößerung . Das 100×-Ölimmersionsobjektiv ergibt 1.000× . Kann ich das Mikroskopbild für den Unterricht auf einem Bildschirm zeigen? Für das OBT 106 führt KERN die USB-Okularkameras ODC 874 und ODC 881 als separates Zubehör. Eine solche Kamera wird anstelle eines Okulars eingesetzt und über USB mit einem Computer verbunden. Darüber lässt sich das Mikroskopbild am Computer anzeigen und über dessen Bildschirmausgang beispielsweise an einen Beamer weitergeben.287,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **

Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
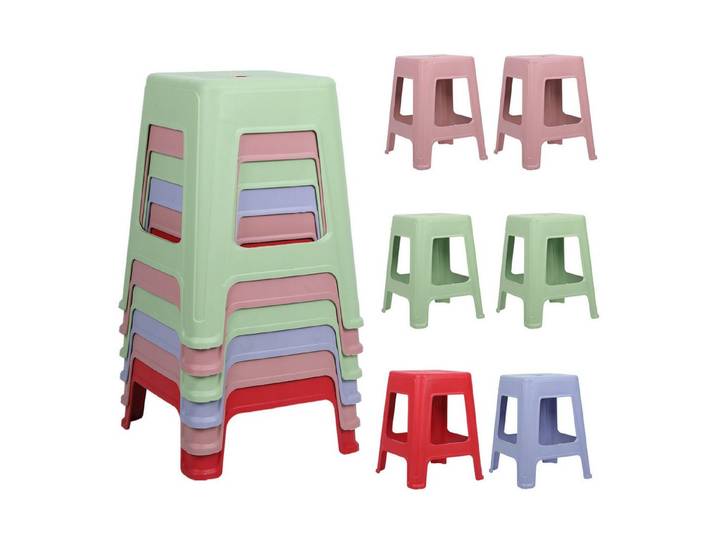
Rutaqian Sitzhocker 6er Set Kunststoffhocker, Stapelbare Schulhocker 48 cm, Schulhocker für Schüler, Klassenzimmer, Schule, Büro und ZuhauseRutaqian Sitzhocker 6er Set Kunststoffhocker, Stapelbare Schulhocker 48 cm, Schulhocker für Schüler, Klassenzimmer, Schule, Büro und Zuhause. Ausstattung & Funktionen Anzahl Rollen: 6 St.,95,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ÉCLAT Visueller 60-minuten-timer – Für Klassenzimmer Oder Schule (schwarz)Versand aus unserem Lager in Schweden! • ZEITMANAGEMENT – Dieser visuelle Timer ist ideal für Einzelpersonen oder kleine Gruppen. Nutzen Sie diesen 60-Minuten-Countdown-Timer, um Ihre Zeit zu strukturieren und Ihre Konzentration zu optimieren. Nach Ablauf der Zeit verschwindet die rote Anzeigescheibe durch Drehen gegen den Uhrzeigersinn. • PRÄZISION: Dank seines Quarzwerks bietet der Timer hohe Genauigkeit. Die Restzeitanzeige ist gut lesbar. • MULTIFUNKTIONAL – Wählen Sie zwischen einem 3- oder 60-Sekunden-Alarm; die Lautstärke ist einstellbar. • GERÄUSCHLOSER BETRIEB – Der geräuscharme Betrieb macht ihn perfekt für Schule, Hausaufgaben, Büro, Besprechungsräume und andere Aktivitäten. Ideal für Menschen mit besonderen Bedürfnissen, Kinder, Eltern, Lehrer, Berufstätige und Studenten. • SICHERHEIT – Mit einer Länge von 8 cm und einem Gewicht von 80 g ist er dank seines schlichten und eleganten Designs einfach zu bedienen. Drehen Sie ihn einfach im Uhrzeigersinn auf die gewünschte Dauer. Lieferumfang: – 60-Minuten-Timer – Bedienungsanleitung – Schraubendreher – 2 AAA-Batterien36,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Kern & Sohn GmbH Binokular Mikroskop Kern OBT106 für den Unterricht und Klassenzimmer, 4-fach-Objektivrevolver.cls-tabelle { border-collapse: collapse; width: 100%; min-width: 400px; } .cls-tabelle th { border: 1px solid #ddd; padding: 8px; text-align: left; background: #f2f2f2; } .cls-tabelle td { border: 1px solid #ddd; padding: 8px; text-align: left; } .cls-separator { border: 0; border-top: 1px solid #e0e0e0; margin: 24px 0; } .cls-merkmalebox { background: #f9f9f9; padding: 16px 20px; margin: 16px 0; } .cls-anwendung { background: #f0f7f0; padding: 15px 20px; border-radius: 5px; border: 1px solid #c8e6c9; } .cls-tabelle-wrapper { overflow-x: auto; } KERN OBT 106 binokulares Schulmikroskop mit LED-Durchlicht und vier Objektiven Das KERN OBT 106 ist ein binokulares Durchlichtmikroskop für den Biologieunterricht und die Ausbildung. Mit den mitgelieferten 10×-Okularen und den vier Standardobjektiven erreichen Sie 40×, 100× und 400× ohne Immersionsöl . Für die 1.000-fache Vergrößerung verwenden Sie das 100×-Ölimmersionsobjektiv mit Immersionsöl. Das Mikroskop eignet sich für dünne, lichtdurchlässige und kontrastreiche Präparate, etwa Pflanzengewebe oder gefärbte Zellen. Es lässt sich mit dem mitgelieferten Steckernetzteil oder mit drei AA-Batterien betreiben. Die Batterien sind separat zu beschaffen. Wichtige Merkmale Präparat gezielt verschieben. Mit dem mechanischen Kreuztisch lässt sich der Objektträger in zwei Richtungen bewegen. Zum Scharfstellen stehen ein koaxialer Grob- und Feintrieb zur Verfügung. Beleuchtung einstellen. Das LED-Durchlicht ist stufenlos dimmbar. Der höhenverstellbare Abbe-Kondensor verfügt über eine Aperturblende. Einblick anpassen. Der binokulare Tubus ist um 45° geneigt und um 360° drehbar. Pupillenabstand und Dioptrienausgleich sind einstellbar. Technische Daten Merkmal Angabe Optisches System Finite Optik, Hellfeld-Durchlicht Tubus Binokular, 45° geneigt, 360° drehbar Okulare Zwei fixierte WF-10×-Okulare, Sehfeldzahl 18 mm Pupillenabstand 48–75 mm Dioptrienausgleich Einseitig, −5 bis +5 dpt Standardobjektive Achromatisch. 4×/0,10, 10×/0,25, 40×/0,65 gefedert, 100×/1,25 gefedert für Ölimmersion Objektivrevolver Vier Einschraubplätze Gesamtvergrößerung 40×, 100×, 400× und 1.000× mit den mitgelieferten Okularen Kondensor Höhenverstellbarer Abbe-Kondensor mit Aperturblende, numerische Apertur 1,25 Beleuchtung Stufenlos dimmbares 1-W-LED-Durchlicht Objekttisch Mechanischer Kreuztisch, Verfahrweg 52 × 20 mm Fokussierung Koaxialer Grob- und Feintrieb, Feintrieb-Minimum 0,0025 mm Stromversorgung EU-Steckernetzteil oder drei AA-Batterien mit je 1,5 V Abmessungen (B × T × H) 195 × 147 × 325 mm Nettogewicht Ca. 2,8 kg Lieferumfang Mikroskop mit Standardobjektiven und Okularen, EU-Steckernetzteil, Staubschutzhaube und Betriebsanleitung Häufige Fragen zur Ausstattung Was unterscheidet die Objektivvergrößerung von der Gesamtvergrößerung? Die Gesamtvergrößerung ergibt sich aus der Vergrößerung des Objektivs multipliziert mit der Vergrößerung des Okulars. Mit den mitgelieferten 10×-Okularen ergibt das 40×-Objektiv eine 400-fache Gesamtvergrößerung . Das 100×-Ölimmersionsobjektiv ergibt 1.000× . Kann ich das Mikroskopbild für den Unterricht auf einem Bildschirm zeigen? Für das OBT 106 führt KERN die USB-Okularkameras ODC 874 und ODC 881 als separates Zubehör. Eine solche Kamera wird anstelle eines Okulars eingesetzt und über USB mit einem Computer verbunden. Darüber lässt sich das Mikroskopbild am Computer anzeigen und über dessen Bildschirmausgang beispielsweise an einen Beamer weitergeben.287,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag Die unlangweiligste Schule der Welt 2: Das geheime Klassenzimmer„Bitte leise atmen!“ heißt es für Maxe, Frieda und ihre Klasse in der langweiligsten Schule der Welt. Ein Fall für Inspektor Rasputin Rumpus von der Behörde für Langeweilebekämpfung! Über 777 Schulregeln und achtmal täglich Mathe: Maxes Schule ist zum Einschlafen! Doch dann taucht ein geheimnisvoller Inspektor auf. Auch in Band 2 hat Maxe mal wieder Mist gebaut. Die ganze Klasse muss es ausbaden. Doch dann erhält Maxe einen geheimnisvollen Auftrag. Zusammen mit Frieda findet er einen geheimen Raum hinter Schulleiter Schnittlichs Bettvorhang ... Eine neue, turbulente Reihe für Jungs und Mädchen - Schulchaos plus Agenten-Spannung plus viele Bilder = Lesespaß pur! Lesen lernen leichtgemacht! Kurze Kapitel, viele Bilder!12,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
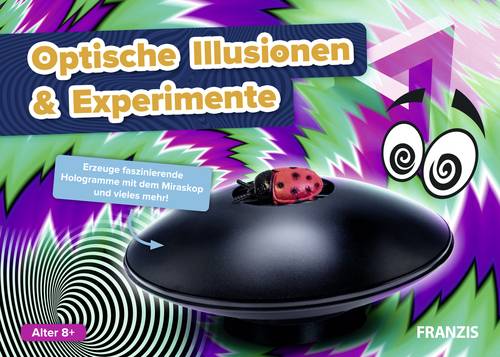
FRANZIS 67230-8 Experimente, Lernen & Schule, Optik Experimentierkasten ab 8 JahreHier wird Lernen zum Abenteuer! Mit einer Vielzahl von spannenden Experimenten können neugierige Forscher und Forscherinnen ab 8 Jahren optische Phänomene erkunden und verstehen. Sie erschaffen beeindruckende Illusionen, erforschen die Geheimnisse des Lichts und finden heraus, wie einfach sich unser Gehirn austricksen lässt. Das Set enthält alles, was kleine Entdecker und Entdeckerinnen benötigen - von einer hochwertigen Anleitung bis zu umfangreicher Ausstattung.36,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.